Di Antonio Bordoni
Negli anni settanta nell’ambiente delle compagnie aeree circolava la battuta che Se un miliardario vuol diventare milionario basta che investa i suoi fondi in una compagnia aerea. (1)
Oggigiorno tale battuta la si deve ritenere superata e da questo punto di vista dobbiamo dire che la deregulation e l’abbattimento del cartello tariffario della IATA hanno svolto un salutare effetto sull’ambiente.
I conti delle aerolinee, anche perché esse sono oggi svincolate dalle interferenze governative, mostrano incoraggianti segnali di ripresa economica.
Iniziamo con l’analizzare la mole del business creato, avvertendo che le cifre del 2026 che pubblichiamo si intendono stimate. Come si può vedere dalla sottostante tabella, tralasciando gli anni della crisi Covid, i numeri sono in costante aumento. Il comparto passeggeri naviga intorno agli 800 miliardi di dollari di revenue prodotto, aggiungendo cargo e entrate corollarie si supera il bilione, ovvero i mille miliardi. Ma in questo conteggio il particolare che balza subito agli occhi -rispetto a quanto veniva nel passato- è l’apparizione sulla scena in aggiunta alle due voci fondamentali di passeggeri e cargo, di una terza categoria di introiti: le ancillary ed è alquanto stupefacente scoprire che per il 2026 il forecast indichi che questa voce superi addirittura le entrate generate dalla voce del cargo.
Revenue in miliardi di dollari (2)
2019 2020 2021 2022 2023 2024 2025 2026(F)
Passeggeri 607 189 242 437 669 726 768 839
Cargo 101 140 210 206 139 147 151 162
Ancillary 130 55 61 95 122 137 146 165
838 384 513 738 930 1009 1065 1165
Ma il Revenue di per se stesso dice poco se non viene messo a confronto con le spese, ed ecco pertanto per gli stessi anni le uscite sostenute dalle aerolinee, sempre espresse in miliardi di dollari.
795 495 556 727 864 938 989 1117
Come si può osservare negli ultimi tre anni, 2023-2025 le aerolinee sono tornate a generare un sostenuto profitto, un risultato tuttavia che era stato già raggiunto prima della crisi:
2013 2014 2015 2016 2017 2018
Revenue 720 767 721 709 755 812
Expenses 695 731 659 649 698 765
Un ultimo passaggio non può mancare e riguarda il ROIC (Return on Invested Capital) il quale è l’indice di bilancio che indica l’efficienza con cui un’azienda genera profitto dal capitale totale messo a disposizione dai finanziatori e dagli azionisti. Ebbene anche questo indicatore ci svela che l’industria aerea sta attraversando un periodo decisamente favorevole.
2023 6.9%
2024 6.9%
2025 6.6%
Certo, a causa di quanto sta accadendo per la crisi del carburante, c’è da attendersi che per il 2026 gli indicatori siano in ribasso, ma l’andamento positivo preso da questa industria è ormai un fatto consolidato.
Avendo precisato le cifre dell’industria prese in senso generale, abbiamo voluto spostare la nostra attenzione al mondo più specifico della IATA, quello che copre la vendita di biglietteria aerea fatta attraverso il sistema del BSP, Bank Settlement Plan, ovvero il network globale che opera in 185 Paesi e territori nel mondo, gestendo i flussi finanziari e la rendicontazione tra le compagnie aeree e le agenzie di viaggio accreditate. Dobbiamo però precisare che il BSP non è operativo negli Stati Uniti, a Porto Rico, nelle Isole Vergini Americane e nelle Samoa Americane, dove viene utilizzato un sistema alternativo analogo chiamato ARC (Airline Reporting Corporation).
Il motivo di questa ricerca si spiega con il fatto che siamo stati sempre curiosi di appurare come si è evoluto il mercato della biglietteria aerea una volta accentrato in via primaria sul tramite delle agenzie di viaggio le quali appunto si avvalgono del sistema Bsp, ma che progressivamente si è spostato su siti gestiti direttamente dalle compagnie aeree.
Quanti passeggeri si avvalgono ancora dell’agente di viaggi per l’acquisto di un biglietto aereo e quanti invece lo fanno direttamente sul sito della compagnia aerea?
Per la nostra ricerca dobbiamo tornare al primo riquadro, alle cifre cioè del revenue complessivo prodotto dalle compagnie aeree. Ebbene nel 2025 il traffico passeggeri ha generato revenue per 768 miliardi di dollari, a questa cifra dobbiamo però aggiungere anche gli incassi derivanti dalle vendite ancillary i quali come noto si riferiscono specificatamente al trasporto passeggeri e che ammontano a 151 miliardi di dollari; quindi per il 2025 abbiamo un totale di 919 miliardi.
E a questo punto possiamo mettere a confronto questa cifra con il revenue generato dal BSP e per far ciò siamo ricorsi all’ “Annual Review” della Iata.
Ebbene la IATA informa che nel 2025, “il BSP ha elaborato 242,3 miliardi di dollari, al netto di 19,7 miliardi di dollari di rimborsi” (3) Come si vede la forbice fra le due cifre è molto ampia e tutto sembrerebbe indicare che i siti web delle compagnie aeree facciano ormai la parte del leone.
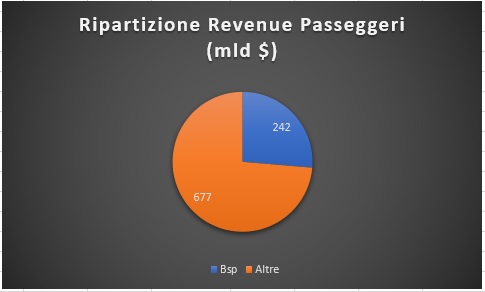
Anno 2025: Vendite BSP vs. Altre
Per quanto riguarda il CASS, ovvero il comparto cargo anch’esso gestito dalla IATA, il rapporto IATA informa che nel 2025, il CASS ha elaborato 47,5 miliardi di dollari; (4) sempre facendo riferimento alla nostra tabella si può osservare che nel 2025 l’industria in generale aveva prodotto revenue cargo per 151 miliardi di dollari.
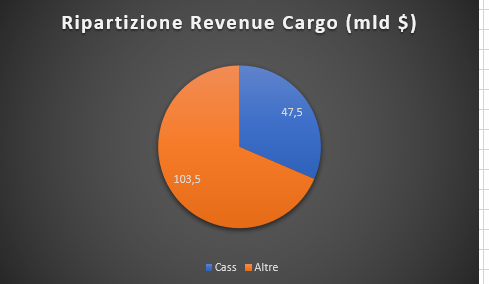
Anno 2025: Vendite CASS vs. Altre
I due grafici evidenziano una realtà che, crediamo non si può più mettere come polvere sotto il tappeto. La IATA pur nel suo orgoglio di rappresentare una “robust airline community” (5) ha perso molto dei suoi lustrini che vantava fino agli anni della deregolamentazione. Indubbiamente l’aviazione commerciale, come tutti i settori industriali, ha bisogno di una associazione che rappresenti i membri e tuteli i suoi affari, ma oggigiorno non vi sono più gli ispettori della Iata che girano il mondo per controllare che le tariffe vendute dagli agenti non vengano scontate: da quando ogni compagnia aerea è libera di applicare le tariffe a sua discrezione non più legate alle imposizioni che venivano concordate alle conferenze tariffarie internazionali, la IATA ha visto il suo ruolo ridimensionarsi.
Abbiamo parlato dei website delle compagnie aeree, un canale che indubbiamente ha svolto un ruolo determinante nella riduzione delle vendite del mondo adv, ma non dobbiamo dimenticare anche un altro importante fattore. Uno sguardo alla members list dei vettori aderenti alla Iata, mostra nomi di tutto rilievo mancanti.
La Ryanair che nel suo ultimo esercizio finanziario ha prodotto un revenue di 15,54 miliardi di euro e ha trasportato 208 milioni di passeggeri non compare nella lista. E’ assente anche la Wizz Air con il suo revenue di 5.3 miliardi di euro e i suoi 63 milioni di passeggeri, stesso appunto per easyJet con i suoi 93 milioni di passeggeri trasportati e per AirAsia….
Insomma non si può ignorare il particolare che anche l’apparizione sul mercato di compagnie low cost ha contribuito al ridimensionamento della IATA. Le ragioni? Modelli di business diversi: le LCC si concentrano sui viaggi punto a punto, ricavi ancillary e spesso utilizzano sistemi di distribuzione diversi rispetto alle compagnie aeree tradizionali, ma soprattutto stanno alla larga dagli accordi interline/commerciali con altri vettori per questioni strategiche e di costo.
Non è certo un caso che la recente adesione di Southwest alla Iata è coincisa con gli annunci che la low cost statunitense, pioniera del settore, voleva aprire voli con l’Europa avvalendosi di accordi con la tedesca Condor e con la islandese Icelandair ma per fare ciò, per permettere al viaggiatore di prenotare più tratte di voli con un unico biglietto aveva bisogno di stringere accordi commerciali con i vettori partners, i quali -guarda caso- fanno parte delle Iata.
Ciò però apre una luce sul futuro della Iata: un eventuale cambiamento che i vettori low cost dovessero attuare nella loro politica di “splendido isolamento” potrebbe far sì che anche le LCC entrino a far parte della associazione.
- “If you want to be a Millionaire, start with a billion dollars and launch a new airline.” — Richard Branson, Businessman britannico presidente, fra l’altro, della Virgin Atlantic.
- Dati tratti da Industry Statistics Fact Sheet della IATA, edizione Giugno 2026
- 61 di “Iata Annual Review 2026” ; nel 2024 la cifra del Bsp era stata di 234 miliardi di dollari.
- Nel 2024 il CASS aveva elaborato 46.6 miliardi di dollari; stessa fonte di cui al punto 3)
- Così si presenta l’Associazione nell’introduzione al suo documento di cui alla nota 3)
Tratto da Aviation-Industry-News.com


